(ခ)-ဦးတင်ဌေး(ကသာမဲဆန္ဒနယ်)
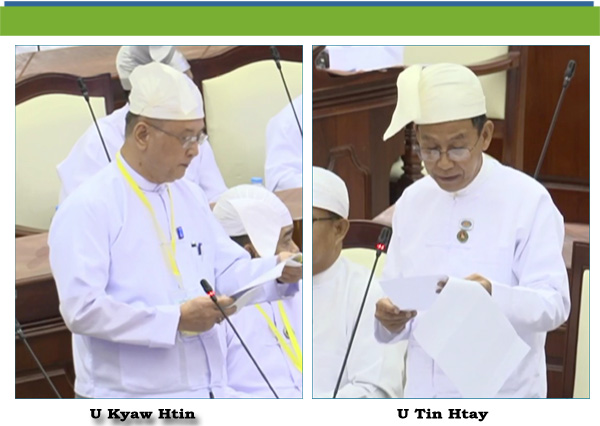

အခြားအခွန်များအပြင် ကုန်သွယ်လုပ်ငန်းခွန်များကို မည်ကဲ့သို့ကောက်ခံလျက်ရှိကြောင်း သိရှိ လိုခြင်းနှင့်စပ်လျဉ်းသည့်မေးခွန်း
နိုင်ငံတော်အစိုးရမှ ကောက်ခံလျက်ရှိသောအခွန်များထဲမှ ပြည်တွင်းအခွန်များဦးစီးဌာန၏ ကောက်ခံလျက်ရှိသော ကုန်သွယ်လုပ်ငန်းခွန်များကို မည်သည့်လုပ်ငန်း၊ မည်သည့်ဆိုင်များကို မည်သည့်ရာခိုင်နှုန်းဖြင့် မည်ကဲ့သို့ ကောက်ခံနေသည်ကို သိရှိလိုပါကြောင်း။
ဒီမိုကရေစီနိုင်ငံများတွင် အခွန်ငွေများကို အရေးကြီးသည့်အခြေခံဝင်ငွေအဖြစ်အသုံးပြုပြီး နိုင်ငံရပ်တည်လည်ပတ်နေကြပါကြောင်း၊ ပြည်သူက အခွန်ပေး၊ အစိုးရက ပြည်သူ့ အကျိုး အတွက် ပြန်သုံး၊ အစိုးရကပြည်သူကိုတာဝန်ခံစေဆိုသည့် ဆက်နွှယ်မှုများရှိပါကြောင်း၊ အခွန် ပေးဆောင် ခြင်း နှင့် ပြည်သူပါဝင်မှု၊ အစိုးရတာဝန်ခံမှုတို့သည် အပြန်အလှန် ဆက်စပ်ကြောင်း အခွန်ပေး ဆောင်ခြင်းသည် ဒီမိုကရေစီစနစ်တွင် ပြည်သူ၏တာဝန်တစ်ခု အခွန်ကို မှန်ကန် ထိရောက်စွာ သုံးစွဲပြီး ပြည်သူ့အကျိုးကို ပြန်လည်ဆောင်ရွက်ခြင်းသည် အစိုးရ၏ တာဝန်တစ်ခုဟု နားလည်ထား ပါကြောင်း၊ မြို့ကြီးတော်တော်များများတွင် စားသောက်ဆိုင်များ လက်ဖက်ရည်ဆိုင်များ၊ ကော်ဖီ ဆိုင်များတွင် ကျသင့်ငွေရှင်း သည့်အခါ ဘောင်ချာတောင်းလျှင်အခွန်ဆောင်ရကြောင်း၊ ဘောင်ချာ မယူလျှင်အခွန်ဆောင်စရာမလိုဟု ပြောဆိုဆောင်ရွက်နေကြသည်ကို တွေ့ကြုံဖူးပါကြောင်း၊ အပြောလည်းခံရပါကြောင်း၊ အခွန်ကောက်ခံရမည့်လုပ်ငန်း၊အခွန်ကောက်ခံရမည့်ဆိုင်ဟု ပြည်တွင်း အခွန်များ ဦးစီးဌာနက သတ်မှတ်ပေးထားလျှင် နိုင်ငံတော်မှ ချမှတ်ထားသည့် အခွန်စနစ်၊ ဥပဒေ၊ လုပ်ထုံးလုပ်နည်း၊ ညွှန်ကြားချက်များနှင့် ကိုက်ညီမှုရှိပါသလား။ နိုင်ငံတော်အတွက် အခွန်ငွေများ နစ်နာမှုမရှိနိုင်ဘူးလား။ တောင်းစရာမလိုဘဲဘောင်ချာပေးရမည်မှာ ဆိုင်ရှင် များ၏တာဝန်ဟု ယူဆပါကြောင်း၊ ပြည်သူ့လွှတ်တော်ကိုယ်စားလှယ်များက လွှတ်တော်တွင် ကိုယ့်ဒေသ ပြည်သူများ၏ လိုအပ်ချက်ကို မေးခွန်း မေးသည့်အခါ သက်ဆိုင်ရာဝန်ကြီးများက ဘဏ္ဍာငွေ ရရှိမှု အပေါ်မူတည်ပြီး လုပ်ငန်းများဆက်လက်ဆောင်ရွက်ပေးပါမည်ဟု ဖြေကြား ခဲ့သည်များကို သိရှိခဲ့ ရပါကြောင်း၊ ထို့ကြောင့် ပြည်တွင်းအခွန်များဦးစီးဌာန၏ အခွန်ကောက်ခံမှု၊ အခွန်ဝင်ငွေ ရရှိမှု တို့သည် နိုင်ငံအတွက် အရေးပါသည့် ကဏ္ဍတစ်ခုဖြစ်သည်ကို တွေ့ရှိရပါကြောင်း၊ မိမိတို့နိုင်ငံသည် ပါတီစုံဒီမိုကရေစီစနစ်ကို သွားနေပြီဖြစ်ပါကြောင်း၊အခွန်ပေးဆောင်ခြင်းနှင့်ပြည်သူပါဝင်မှု၊ အခွန်ငွေ ရရှိရေးတို့သည် အလွန်အရေးကြီးပါကြောင်း၊ ထို့ကြောင့် ပြည်တွင်းအခွန်များ ဦးစီးဌာန အနေဖြင့် အခွန်များရရှိအောင် ဘဏ္ဍာငွေများတိုးပွားအောင် အခြားအကောက်ခွန်၊ အမြတ်ခွန်၊ ဝင်ငွေခွန် များအပြင် ကုန်သွယ်လုပ်ငန်း ခွန်များကို မည်ကဲ့သို့ဆိုင်အမျိုးအစား၊ မည်သည့်လုပ်ငန်း၊ မည်သည့်ရာခိုင်နှုန်းဖြင့် မည်ကဲ့သို့ကောက်ခံလျက်ရှိကြောင်း၊ မည်ကဲ့သို့ စီမံဆောင်ရွက်လျက်ရှိ ကြောင်းကို ပြည်သူများ၏ကိုယ်စား သိရှိလိုပါကြောင်း မေးမြန်းခဲ့ပါသည်။
ဘဏ္ဍာရေးနှင့်အခွန်ဝန်ကြီးဌာန ၊ ဒုတိယဝန်ကြီး၊ ဦးကျော်ထင် က
မေးခွန်းကို ပြန်လည်ရှင်းလင်းဖြေကြားရန်အတွက် ပထမအချက်အနေဖြင့် အခွန်စနစ်နှင့် ကုန်သွယ် လုပ်ငန်းခွန်၊ ဒုတိယအချက်အနေဖြင့် ရသင့်ရထိုက်သော အခွန်များပြည့်ဝစွာရရှိရေး စီမံဆောင်ရွက်မှု ဆိုပြီး အချက် နှစ် ချက်ဖြင့် ရှင်းလင်းတင်ပြသွားမည်ဖြစ်ပါကြောင်း၊ နိုင်ငံတော်၏ အခွန်စနစ်တွင် ၂၀၀၈ ခုနှစ်၊ ဖွဲ့စည်းပုံအခြေခံဥပဒေအရ အဆင့် ၃ ဆင့်ဖြင့် ဖွဲ့စည်းထားရှိပြီး ပြည်ထောင်စုမှကောက်ခံသည့် အခွန်အကောက်၊ တိုင်းဒေသကြီး ပြည်နယ်အစိုးရအဖွဲ့များမှ ကောက်ခံသည့်အခွန်အကောက်နှင့် စည်ပင်သာယာရေးအဖွဲ့များမှ ကောက်ခံသည့်အခွန် အကောက် တို့ဖြစ်ပါကြောင်း၊ ၂၀၂၆ ခုနှစ်၊ ပြည်ထောင်စု၏အခွန်အကောက်ဥပဒေအရ ပြည်ထောင်စုက ကောက်ခံသည့် အခွန်အကောက် ၂၅ မျိုးကို ဝန်ကြီးဌာန ၁၁ ခု နှင့် နေပြည်တော်ကောင်စီတို့က ကောက်ခံပြီး အဆိုပါအခွန်အကောက် ၂၅ မျိုး အနက် အခွန် ၆ မျိုးကို ပြည်တွင်းအခွန်များ ဦးစီးဌာနကတာဝန်ယူကောက်ခံခြင်းဖြစ်ပါကြောင်း၊ပြည်တွင်းအခွန်များဦးစီးဌာနမှလက်ရှိကောက်ခံနေသည့် အခွန်အမျိုးအစား ၆ မျိုးမှာ ဝင်ငွေခွန်၊ ကုန်သွယ်လုပ်ငန်းခွန်၊ အထူးကုန်စည်ခွန်၊ ရတနာ ခွန်၊ တံဆိပ်ခေါင်းခွန်နှင့် အောင်ဘာလေသိန်းဆုခွန် တို့ဖြစ်ပါကြောင်း။
ဆက်လက်၍ ကုန်သွယ်လုပ်ငန်းခွန်ကျသင့်သည့် လုပ်ငန်း များနှင့် စပ်လျဉ်းပြီး တင်ပြသွား မည်ဖြစ်ပါကြောင်း၊ ကုန်သွယ်လုပ်ငန်းခွန်ဥပဒေ ပုဒ်မ ၄ အရ မည်သူမဆို ပြည်တွင်း၌ ကုန်စည် ထုတ်လုပ်ရောင်းချခြင်း၊ ကုန်စည်တင်သွင်းခြင်း၊ ကုန်သွယ်မှုဆောင်ရွက်ခြင်းနှင့် ဝန်ဆောင်မှု ဆောင်ရွက်ခြင်းတို့အတွက် ကုန်သွယ်လုပ်ငန်းခွန်ကျသင့်မည် ဖြစ်ပါကြောင်း၊ ၂၀၂၆ ခုနှစ်၊ ပြည်ထောင်စု၏အခွန်အကောက်ဥပဒေအရ အခွန်နှုန်းထားများအနေဖြင့် စံပြုကုန်သွယ်လုပ်ငန်းခွန် နှုန်းထားသည် ၅ ရာခိုင်နှုန်းဖြစ်ပြီး ဟိုတယ်နှင့်ခရီးသွားဝန်ဆောင်မှုလုပ်ငန်း၊ အခြေခံ အဆောက် အအုံ တည်ဆောက်ရောင်းချခြင်းလုပ်ငန်း၊ ရွှေထည်လက်ဝတ်ရတနာ ရောင်းဝယ်ရေးလုပ်ငန်း စသည်တို့အပေါ် လျော့နှုန်းအနေဖြင့် ၃ ရာခိုင်နှုန်း သတ်မှတ်ကောက်ခံလျက်ရှိပါကြောင်း၊ ထို့အပြင် နိုင်ငံတော်၏ ပို့ကုန်မြှင့်တင်ရေးမူဝါဒကို အထောက်အကူပြုစေရန်အတွက် လျှပ်စစ်ဓာတ်အား တင်ပို့ခြင်းနှင့် ရေနံစိမ်းတင်ပို့ခြင်းမှအပ ကျန်ကုန်စည်ပို့ကုန်အပေါ် သုညရာခိုင်နှုန်းဖြင့် သတ်မှတ် ဆောင်ရွက်လျက်ရှိပါကြောင်း၊ ကုန်သွယ်လုပ်ငန်းခွန်သည် ပြည်သူများ၏စားသုံးမှုနှင့် သုံးစွဲမှုအပေါ် အခြေခံသည့် အခွန်အမျိုးအစား ဖြစ်ရာ အခွန်ကောက်ခံမှုကြောင့် အခြေခံစားသောက်ကုန် ဈေးနှုန်း များ မြင့်တက်မှုမရှိစေရေးအတွက် ၂၀၂၆ခုနှစ်၊ ပြည်ထောင်စု၏ အခွန်အကောက်ဥပဒေအရ ဆန်၊ ဆီ၊ ဆား၊ ငရုတ်၊ ကြက်သွန်၊ အသား၊ ငါး၊ ဥအမျိုးမျိုးအပါအဝင် အခြေခံစားသောက်ကုန်များ၊ စိုက်ပျိုးရေးနှင့် မွေးမြူရေးဆိုင်ရာကုန်စည်များ၊ စက်မှုလုပ်ငန်းသုံးကုန်စည်၊ အိမ်သုံးဆေး၊ လူသုံး ဆေး၊ တိုင်းရင်းဆေးတို့အပါအဝင် ကုန်စည် ၄၆ အုပ်စုနှင့် ကျန်းမာရေး၊ ပညာရေး၊ ခရီးသည် နှင့် ကုန်စည်သယ်ယူပို့ဆောင်ရေး၊ ငွေရေးကြေးရေး ဘဏ်ဝန်ဆောင်မှု စသည့် အခြေခံ ဝန်ဆောင်မှု ၃၄ အုပ်စု ကို ကုန်သွယ်လုပ်ငန်းခွန် ကင်းလွတ်ခွင့် ပြုထားပါကြောင်း။
ထို့ပြင်လုပ်ငန်းငယ်များအတွက် အခွန်ဆိုင်ရာ ဝန်ထုပ်ဝန်ပိုးကို လျှော့ချပေးရန်အတွက် တစ်နှစ် ကုန်သွယ်မှုမှရငွေ၊ ဝန်ဆောင်မှုမှရငွေနှင့် ထုတ်လုပ်ရောင်းချမှုမှရငွေစသည်တို့အပေါ် ကျပ်သိန်း ၅၀၀ အထိ အခွန်မစည်းကြပ်ထိုက်သည့် ရောင်းရငွေအဖြစ်သတ်မှတ်၍ ကုန်သွယ် လုပ်ငန်းခွန်မကျသင့်စေရန်သတ်မှတ်ထားပါကြောင်း၊ ကုန်သွယ်လုပ်ငန်းခွန်သည် သွယ်ဝိုက်ခွန် အမျိုးအစား ဖြစ်ပြီး ပြည်တွင်း စားသုံးမှု၊ သုံးစွဲမှုအပေါ်အခြေခံ၍ ကောက်ခံသည့် အခွန်အမျိုးအစား ဖြစ်ပါကြောင်း၊ ကုန်သွယ်လုပ်ငန်း ခွန်ဥပဒေပုဒ်မ ၅ ၊ ပုဒ်မခွဲ (ခ) အရ ကုန်သွယ်လုပ်ငန်းခွန် ကောက်ခံပေးသွင်းသည့်အခါရောင်းချသူကဝယ်ယူသူထံမှရောင်းရငွေနှင့်အတူအခွန်ကိုတစ်ပါတည်း ကောက်ခံ၍ ပြည်တွင်းအခွန်များဦးစီးဌာနသို့ ပေးဆောင်ရ မည်ဖြစ်ပါကြောင်း၊ ပြည်ပမှတင်သွင်း လာသောကုန်စည်များအပေါ် ကုန်သွယ်လုပ်ငန်းခွန်ကို အကောက်ခွန်ဦးစီးဌာနမှ တာဝန်ယူ ကောက်ခံလျက်ရှိပါကြောင်း၊ ထို့ပြင်ဟိုတယ်၊တည်းခိုခန်းလုပ်ငန်း၊ စားသောက်ဆိုင်လုပ်ငန်း၊ ရွှေထည်လက်ဝတ်ရတနာရောင်းဝယ်ရေးလုပ်ငန်း၊ရုပ်သံလွှင့်မီဒီယာလုပ်ငန်းအပေါ်အခွန်လွတ်ကင်း မှုမရှိစေရေးအတွက် ပြေစာထုတ်ပေးသည့်အချိန်တွင် အခွန်အမှတ် တံဆိပ်ကပ်နှိပ်ရန် ဆောင်ရွက် ထားရှိပါကြောင်း၊ အဆိုပါ အခွန်အမှတ်တံဆိပ်များကို အလွဲသုံးစားမှုနှင့် အခွန်တိမ်းရှောင်မှုများ တားဆီးရန်အတွက် QR Code များထည့်သွင်း၍ ထိန်းချုပ်ဆောင်ရွက်ထား ပါကြောင်း၊ ထို့ပြင် မိုဘိုင်း ဟန်းဆက်များအပေါ် အခွန်လွတ်ကင်းမှုမရှိစေရေးအတွက် IMEI နံပါတ် များကို ခြေရာခံပြီး မှတ်ပုံတင်စေသည့်စနစ်ကို ၁-၄-၂၀၂၆ ရက်မှစတင်၍ အကောင်အထည်ဖော် ဆောင်ရွက် လျက်ရှိပါကြောင်း၊ ကုန်သွယ်လုပ်ငန်းခွန်သည် ဝင်ငွေခွန်ကဲ့သို့ ဝင်ငွေရသူ၊ အမြတ်ငွေရသူမှ ပေးဆောင်ရသော အခွန်အမျိုးအစားမဟုတ်ဘဲ စားသုံးသူပြည်သူအများနှင့် လုပ်ငန်းရှင်၊ လုပ်ငန်း များအားလုံးတွင် အကျုံးဝင်သော အခွန်အမျိုးအစားဖြစ်တဲ့အတွက် ပြည်သူများ၏ ပူးပေါင်း ပါဝင်မှု ရရှိစေရန်၊ ပြည်သူများအခွန်အသိစိတ်ဓာတ်ဖြင့် ပါဝင်လာကြစေရေးမှာ အရေးပါသော လိုအပ် ချက်တစ်ခုဖြစ်ပါကြောင်း၊ သို့ဖြစ်ပါ၍ အခွန်ပညာပေးလုပ်ငန်းစဉ်များအဖြစ် နှစ်စဉ်အခွန်ပြက္ခဒိန် ရေးဆွဲ၍ အခွန်ထမ်းပြည်သူများသို့အသိပေးခြင်း၊ လုပ်ငန်းအမျိုးအစားအလိုက် အခွန်ထမ်းများကို ဖိတ်ကြားရှင်းလင်းဆွေးနွေးခြင်း၊ နိုင်ငံပိုင်သတင်းစာနှင့် ရုပ်သံမီဒီယာများတွင် အခွန်အသိပညာပေး ဆောင်းပါးများနှင့်အစီအစဉ်များ ထည့်သွင်းခြင်း၊ အခြေခံပညာကျောင်းများတွင်အခွန်ဆိုင်ရာအသိ ပညာပေးဆွေးနွေးပွဲများပြုလုပ်ခြင်းတို့ကို စဉ်ဆက်မပြတ်ဆောင်ရွက်လျက်ရှိပါကြောင်း၊ ထို့ပြင် အခွန် ဆိုင်ရာအသိပညာတိုးတက်ရေးအစီအစဉ် (Tax Campaign) ကို ၂၀၂၆ခုနှစ်၊ ဇူလိုင်လတွင် တစ်နိုင်ငံလုံး အတိုင်းအတာဖြင့် ဆောင်ရွက်ခဲ့ပါကြောင်း။
ပြေစာအမှတ်တံဆိပ်ကပ်နှိပ်ရောင်းချသောဆိုင်များတွင် “နိုင်ငံကြီးသားပီသစွာ ဤဆိုင်တွင် အခွန်ဆောင်ပါ” ဟူသော ကြေညာချက်ဗွီနိုင်းများအပါအဝင် အခွန်ပညာပေး ဗွီနိုင်းများ ချိတ်ဆွဲ စေခြင်းတို့ကိုလည်း မြို့အသီးသီးတွင် ဆောင်ရွက်လျက်ရှိပါကြောင်း၊ အခွန်ဆိုင်ရာ ပျက်ကွက်မှု အပေါ် သတင်းပေးသူအတွက် ဆုကြေးများ ချီးမြှင့်သလို တစ်ဖက်တွင်လည်း အခွန်တာဝန် မလိုက်နာသောလုပ်ငန်းရှင် များအတွက် ဒဏ်ငွေတပ်ရိုက်ခြင်းဖြင့် အရေးယူထိန်းချုပ် ဆောင်ရွက် လျက်ရှိပါကြောင်း၊ ထိုသို့ ဆောင်ရွက်ရာတွင် အခွန်ထမ်းများ လိုက်ပါဆောင်ရွက်မှု အားကောင်း လာစေရေးအတွက် စားသုံးသူပြည်သူက တာဝန်သိစွာဖြင့် သတင်းပေးတိုင်ကြားမှုများကို အရေးယူ ဆောင်ရွက်ခြင်း၊ မြို့နယ်အခွန်ဦးစီးဌာန မှူးရုံးများက မိမိဌာနတွင်းဝန်ထမ်းများဖြင့် ပုံမှန် စစ်ဆေး ခြင်း၊ တိုင်းဒေသကြီး ပြည်နယ်အခွန်ဦးစီး ဌာနမှူးများ၏ ကြီးကြပ်မှုဖြင့် မြို့နယ်အချင်းချင်း အပြန်အလှန် (Cross Check) စစ်ဆေးခြင်း စသည့် နည်းလမ်းတို့ဖြင့်စစ်ဆေး၍ ပျက်ကွက်မှုပေါ် ပေါက်ပါက ဒဏ်ရိုက်ခြင်းများကိုလည်း ဆောင်ရွက်လျက်ရှိပါကြောင်း၊ ပျက်ကွက်မှုအတွက် ဒဏ်ရိုက် သည့် ဒဏ်ကြေးများအနေဖြင့်အခွန်ဆိုင်ရာဆောင်ရွက်ရန် ပျက်ကွက်မှုပြုလုပ်သော လုပ်ငန်းရှင်များမှာ ပြည်ထောင်စု၏အခွန်အကောက်ဥပဒေ၊ ပုဒ်မ ၄၀ ပုဒ်မခွဲ (က) အရ ထပ်မံပေး ဆောင်ရမည့်အခွန်၏ ၁၀၀ ရာခိုင်နှုန်းကို ဒဏ်ကြေးငွေအဖြစ် ပေးဆောင်ရမည့်အပြင် ပျက်ကွက် မှု အကြိမ်အလိုက် ပထမအကြိမ်ဖြစ်လျှင် ကျပ် ၁ဝ သိန်း၊ ဒုတိယအကြိမ်ဖြစ်လျှင် ကျပ် ၂ဝ သိန်း၊ တတိယအကြိမ်ဖြစ်လျှင် ကျပ် ၃ဝ သိန်း နှင့် တတိယအကြိမ် အထက်ပျက်ကွက်ခြင်း အတွက် ကျပ် ၆ဝ သိန်း သတ်မှတ်၍ ဒဏ်ရိုက်ဆောင်ရွက်လျက်ရှိပါကြောင်း၊ ပျက်ကွက်မှုအပေါ် သတင်းပေး တိုင်ကြားမှုနှင့်ဆုကြေးချီးမြှင့်ခြင်းအစီအစဉ်များနှင့် စပ်လျဉ်းပြီးစားသောက်ဆိုင်များတွင် ကျသင့် ငွေရှင်း သည့်အခါ ပြေစာဘောင်ချာတောင်း၍ မပေးလျှင်သော်လည်းကောင်း၊ ပြေစာ ဘောင်ချာ ယူလျှင်အခွန်ထပ်ဆောင်းပေးရမည်ဆိုသော ကိစ္စရပ်များကိုလည်းကောင်း စားသုံးသူမှ အသံဖိုင်များ၊ ဗီဒီယိုဖိုင်၊ ဆိုင်ဓာတ်ပုံစသည့် အထောက်အထားများဖြင့် တိုင်ကြားလာပါက မှန်ကန်မှုရှိမရှိ သက်ဆိုင်ရာမြို့နယ်အခွန်ဦးစီးဌာနမှူးရုံးမှစိစစ်ပြီး ပျက်ကွက်မှုမြောက်ပါက လုပ်ငန်းရှင်အား ဒဏ်တပ် ရိုက်ခြင်းနှင့် သတင်းပေးတိုင်ကြားသူအား ဒဏ်ကြေးငွေ၏ ၃၀ % ကို ဆုကြေးအဖြစ် ခွဲဝေပေးခြင်းတို့အား ဆောင်ရွက်လျက်ရှိပါကြောင်း။
ဘဏ္ဍာရေးနှင့်အခွန်ဝန်ကြီးဌာန၊ ပြည်တွင်းအခွန်များ ဦးစီးဌာနသည် နိုင်ငံတော်မှချမှတ် ထားသည့် ရသင့်ရထိုက်သော အခွန်များပြည့်ဝစွာ ကောက်ခံရာတွင် “ပြည်သူလူထုနှင့် စီးပွားရေး လုပ်ငန်းများအပေါ်အခွန်နှုန်းထားများတိုးမြှင့်ခြင်းမပြုဘဲ အခွန်အခြေချဲ့ထွင်ခြင်းဖြင့် ရသင့်ရထိုက် သည့်အခွန်များကို ပြည့်ဝစွာကောက်ခံရရှိရေး” မူဝါဒကိုလိုက်နာကျင့်သုံးဆောင်ရွက်လျက်ရှိသည့် အတွက်ကြောင့် ကုန်သွယ်လုပ်ငန်းခွန်နှုန်းထားကို လက်ရှိအချိန်ထိတိုးမြှင့်ခြင်း မပြုဘဲအခွန် လွတ်ကင်းမှုရှိနိုင်သည့် နယ်ပယ်များကိုဖော်ထုတ်၍ အခွန်အခြေချဲ့ထွင်ခြင်း၊ အခွန်အခြေချဲ့ထွင်ရာ တွင်လည်းအခွန်ထမ်းအမျိုးအစားအလိုက် အခွန်အခြေချဲ့ထွင်ခြင်းနှင့် လုပ်ငန်းအမျိုးအစား အလိုက် အခွန်အခြေချဲ့ထွင်ခြင်းတို့ကိုဆောင်ရွက်၍ အခွန်ရငွေတိုးတက်စေရေးကိုသာ ဦးတည် ကြိုးပမ်း ဆောင်ရွက်လျက်ရှိပါကြောင်း ။
နိဂုံးချုပ်အနေဖြင့် ဘဏ္ဍာရေးနှင့် အခွန်ဝန်ကြီးဌာန၊ ပြည်တွင်းအခွန်များဦးစီးဌာနအနေဖြင့် နိုင်ငံတော်အတွက် ရသင့်ရထိုက်သော အခွန်ငွေများ ပြည့်ဝစွာရရှိနိုင်ရေးအတွက် ရရှိသောအရင်း အမြစ်များကို အသုံးပြု၍ ကုန်သွယ်လုပ်ငန်း ခွန်အပါအဝင် အခြားသောအခွန်များကို တင်ပြပါ အတိုင်း စီစဉ်ဆောင်ရွက်လျက်ရှိပါကြောင်း၊ အခွန် စည်းကြပ်ကောက်ခံမှုများကို ခေတ်နှင့်အညီ အဆင့်မြှင့်တင်ရေးလုပ်ငန်းများကိုလည်း အလေးထား ကြိုးပမ်းဆောင်ရွက်လျက်ရှိပါကြောင်းနှင့် လွှတ်တော်ကိုယ်စားလှယ်ကြီးများအနေဖြင့်လည်းပြည်သူလူထု၏လူမှုစီးပွားဘဝနှင့်ပြည်သူ့ အကျိုး ပြုဝန်ဆောင်မှုများ ဖွံ့ဖြိုးတိုးတက်စေရေး အတွက်အခွန်ဘဏ္ဍာငွေများ အပြည့်အဝကောက်ခံရရှိနိုင် ရေး ဆောင်ရွက်လျက်ရှိသည့် လုပ်ငန်းစဉ်အပေါ်တွင် လည်း ဝိုင်းဝန်းကူညီဆောင်ရွက်ပေးပါရန် ပြန်လည်ဖြေကြားခဲ့ပါသည်။
ဦးတင်ဌေး(ကသာမဲဆန္ဒနယ်) ကဆက်စပ်မေးခွန်းမေးမြန်းခဲ့ပါသည်။
ဆက်စပ်မေးခွန်းမှာ မိမိတို့လွှတ်တော်ကိုယ်စားလှယ်များက လကုန်သည့် အချိန်တွင် လွှတ်တော်မှ ထောက်ပံ့ကြေးထုတ်ပေးပါကြောင်း၊ လွှတ်တော်မှ ထောက်ပံ့ကြေးထုတ်ပေးသည့် အချိန်တွင် ဝင်ငွေခွန်များဆောင်ရပါကြောင်း၊ ဝင်ငွေခွန်ဆောင်ပြီး ထိုဝင်ငွေခွန်နှင့် စားသောက် ဆိုင်များတွင် သွားရောက်စားသောက်သည့် အခါတွင်လည်း ကုန်သွယ်လုပ်ငန်းခွန်ဆောင်ရပါ ကြောင်း၊အခွန်နှစ်ထပ်ဆောင်သည်ဆိုသည့် အဓိပ္ပာယ်မျိုးမသက်ရောက်ဘူးလားဟု ဆက်စပ် မေးခွန်း မေးမြန်းခဲ့ပါသည်။
ဘဏ္ဍာရေးနှင့်အခွန်ဝန်ကြီးဌာန၊ ဒုတိယဝန်ကြီး၊ဦးကျော်ထင်
ယခုမေးခွန်းကို ပြည့်ပြည့်စုံစုံနှင့် မှန်မှန်ကန်ကန်ဖြေကြားနိုင်ရန်အတွက် သီးခြား ပြန်လည် ဖြေကြားခွင့် ပြုပါ ရန်ပြောကြားခဲ့ပါသည်။